L’achat d’un logement immobilier neuf à Paris se négocie autour de 9 827 €/m² au premier semestre 2026, selon Meilleurs Agents. Les frais de notaire sont réduits par rapport à l’ancien, et le prêt à taux zéro peut financer jusqu’à la moitié du prix d’un appartement neuf en zone A bis, sous conditions de ressources. Voici comment se construit le budget, du prix au mètre carré jusqu’à la remise des clés.
Prix du neuf à Paris : le mètre carré à budgéter
Le chiffre de 9 827 €/m² pour le neuf est une moyenne de l’ensemble de la capitale. Elle masque de grands écarts : les arrondissements centraux dépassent largement ce niveau, les quartiers périphériques restent en dessous, et un parking ou une cave s’ajoute presque toujours au prix du lot.
Lire également : Action Logement immobilier : qui y a droit et comment en bénéficier
Les programmes neufs sont rares à Paris intra-muros, ce qui limite la négociation. Pour un acheteur qui veut louer ensuite, la question du rendement se pose dès le départ, comme le détaille cet article sur la rentabilité d’un investissement immobilier.
Une autre moyenne circule autour de 9 200 €/m², sans date ni source précisée : d’une publication à l’autre, les écarts tiennent surtout à la méthode de calcul et à la période retenue. Le plus fiable consiste à comparer le prix par mètre carré d’un lot précis avec le tarif des programmes voisins, en tenant compte de l’étage, de l’orientation et des annexes.
Lire également : Rosas achat Appartement : comment sécuriser votre achat à distance ?
Frais de notaire réduits et autres frais d’acquisition
Dans le neuf, les droits de mutation sont réduits : les frais de notaire sont nettement plus bas que dans l’ancien. Sur un budget parisien, l’économie se compte en dizaines de milliers d’euros. Il faut tout de même prévoir les frais de dossier du prêt, la garantie du crédit et le déménagement.
Le neuf offre aussi une exonération de taxe foncière pendant deux ans, partielle ou totale selon les cas. Pour garder une vue d’ensemble de ces postes, les étapes d’un achat immobilier servent de fil conducteur.
Acheter sur plan : la VEFA étape par étape
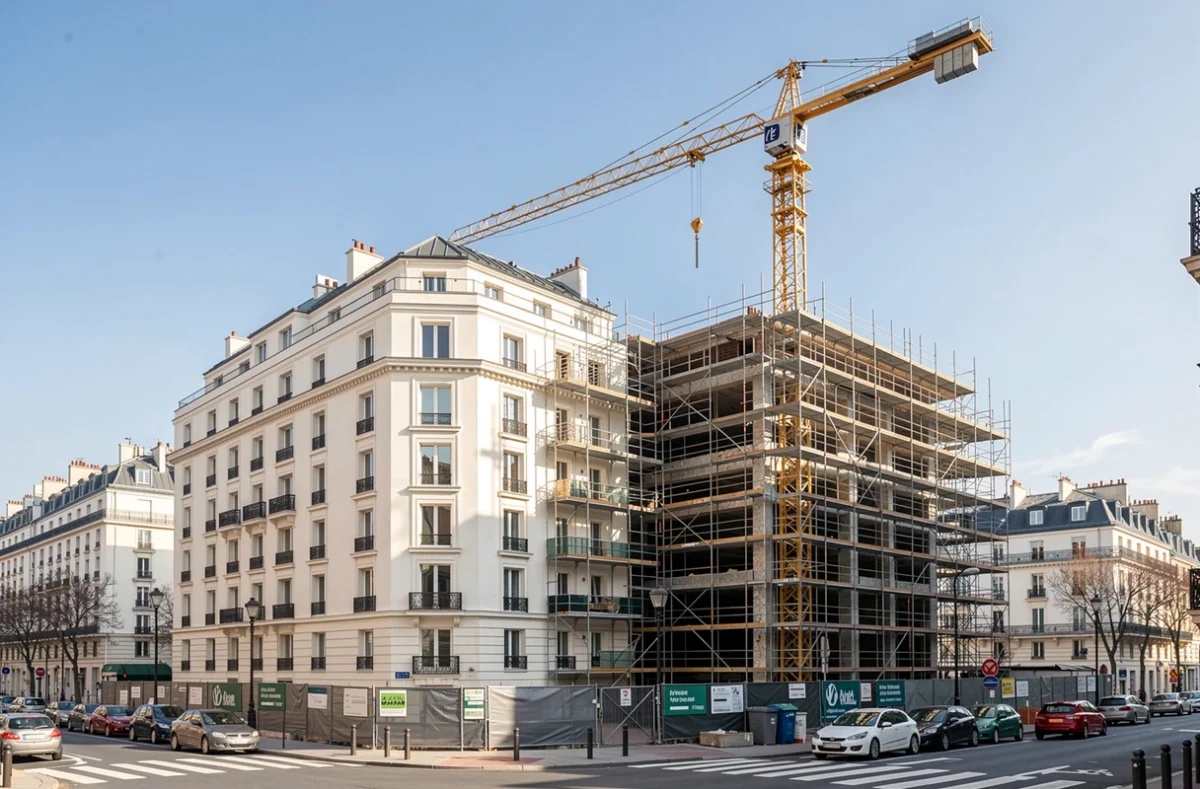
La vente en l’état futur d’achèvement (VEFA) permet d’acheter un logement avant qu’il soit construit. Le parcours commence par un contrat de réservation, avec un dépôt de garantie, puis un délai de rétractation, avant la signature de l’acte authentique chez le notaire.
Le prix se règle ensuite par appels de fonds liés à l’avancement du chantier, le solde étant payé à la livraison. Ces versements échelonnés doivent être anticipés dans le plan de trésorerie, comme dans le montage du financement immobilier.
Les aides : PTZ, Prêt Paris Logement et TVA réduite
Le prêt à taux zéro finance un logement neuf achevé depuis moins de cinq ans, destiné à devenir la résidence principale. L’acheteur ne doit pas avoir été propriétaire de sa résidence principale au cours des deux dernières années. Pour une offre émise à partir d’avril 2025, le plafond de revenus d’une personne seule est de 49 000 € en zone A bis, et la quotité atteint 50 % en immeuble collectif pour la première tranche de revenus.
Le revenu retenu pour le calcul est le plus élevé entre le revenu fiscal de référence et le coût total de l’opération divisé par 9. Le coût pris en compte est lui-même plafonné : 150 000 € pour une personne seule en zone A bis. Un couple avec enfants dispose de plafonds plus élevés, qui augmentent avec la taille du foyer.
Le PTZ s’ajoute obligatoirement à un autre prêt et se rembourse sur 25 ans au plus. Les salariés peuvent aussi regarder les aides d’Action Logement. La Ville de Paris propose pour sa part le Prêt Paris Logement, et la TVA réduite concerne certains quartiers : leurs conditions se vérifient auprès de la Ville et des services fiscaux avant de signer, car elles varient selon les ressources et l’adresse.
Avant toute signature, le contrat de réservation et la notice descriptive se lisent en entier : ils fixent les matériaux, les équipements, la surface et la date prévue de livraison. Une différence entre ce qui est promis et ce qui est livré se règle plus facilement quand elle est documentée dès le départ.
Garanties de l’acheteur et livraison du logement neuf
Un logement neuf est protégé par plusieurs garanties : la garantie financière d’achèvement, qui couvre la fin du chantier si le promoteur fait défaut, puis la garantie de parfait achèvement, la garantie biennale et la garantie décennale, qui couvrent chacune une durée et un type de désordre différents.
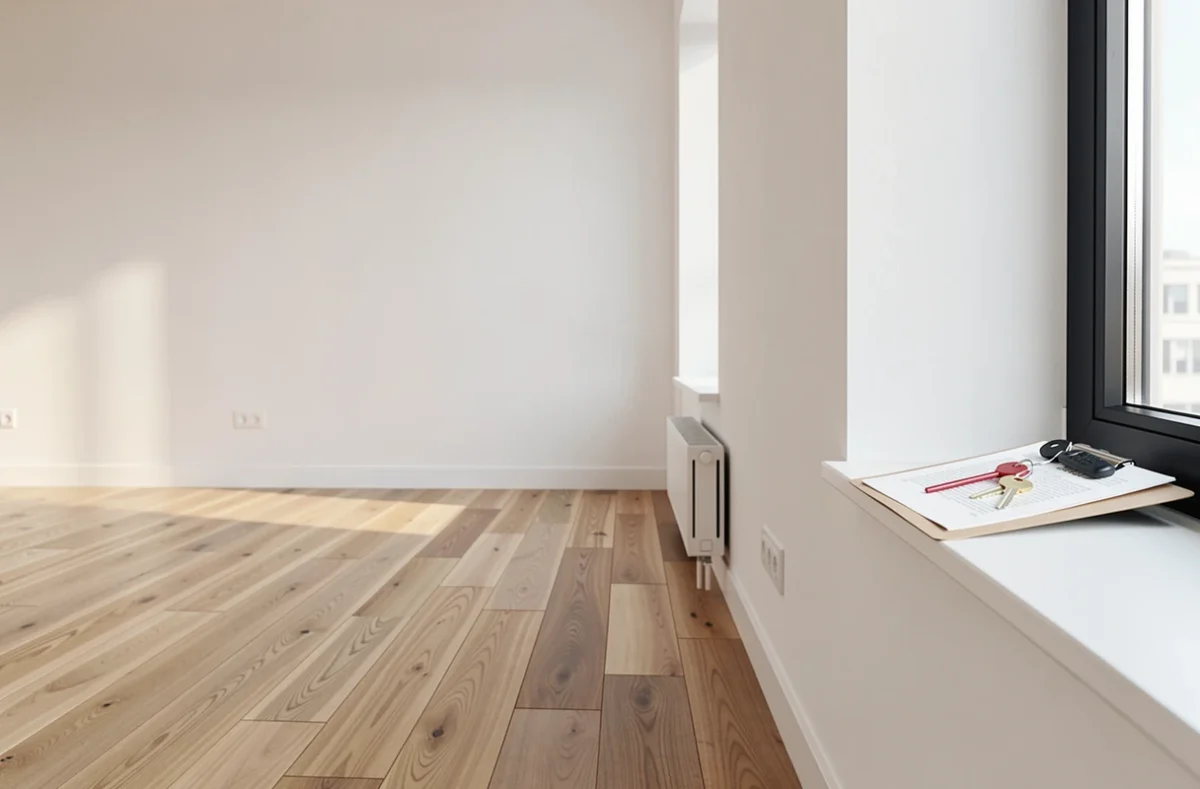
À la livraison, la visite se fait pièce par pièce. Les défauts constatés sont consignés comme réserves dans le procès-verbal de livraison, que l’acheteur signe seulement après avoir tout relevé. Il vérifie aussi l’installation électrique, en s’appuyant sur les normes électriques d’un logement.
Les clauses de report de livraison et les pénalités prévues au contrat méritent une lecture attentive avant la signature de l’acte. Un solde est retenu tant que les réserves ne sont pas levées.